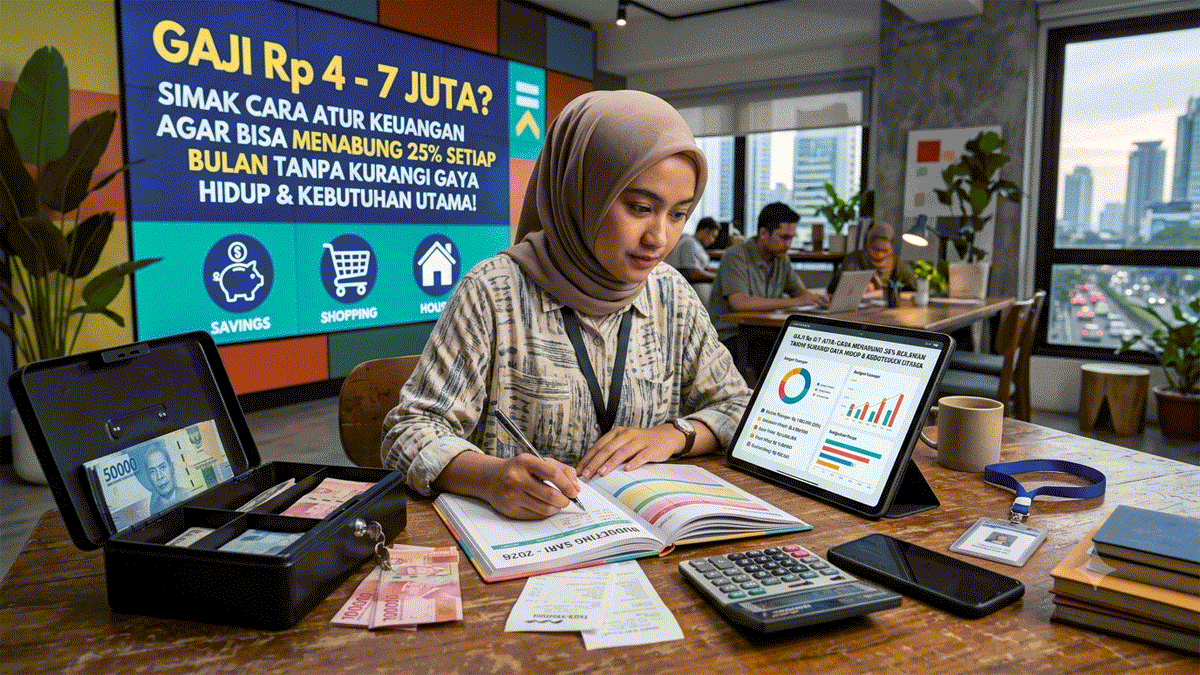
gaji rp4–7 juta, cara menabung 25% tanpa ubah gaya hidup
– mengelola keuangan dengan rp4 juta hingga rp7 juta masih menjadi tantangan bagi banyak pekerja di indonesia. kenaikan biaya hidup, kebutuhan sehari-hari, hingga pengeluaran untuk hiburan sering membuat target menabung sulit tercapai.
meski demikian, para perencana keuangan menilai bahwa menyisihkan sekitar 25 persen dari penghasilan tetap memungkinkan dilakukan tanpa harus mengorbankan gaya hidup secara drastis. kuncinya bukan sekadar mengurangi pengeluaran, melainkan mengatur arus kas dengan lebih disiplin dan terencana.
di tengah kondisi ekonomi yang masih dipengaruhi oleh inflasi dan suku bunga yang relatif tinggi, memiliki tabungan maupun dana darurat menjadi semakin penting. karena itu, kebiasaan mengelola uang secara bijak perlu dibangun sejak awal menerima gaji.
menabung dimulai dari perencanaan
salah satu kesalahan yang sering dilakukan adalah menabung dari sisa uang di akhir bulan.
dalam praktiknya, sisa tersebut sering kali tidak ada karena seluruh pendapatan sudah habis digunakan untuk berbagai kebutuhan.
banyak perencana keuangan justru menyarankan metode “pay yourself first”, yaitu menyisihkan dana tabungan segera setelah gaji diterima.
dengan cara ini, tabungan diperlakukan sebagai kebutuhan utama, bukan sekadar sisa pengeluaran.
sebagai contoh, jika memiliki gaji rp4 juta, target tabungan 25 persen berarti sekitar rp1 juta per bulan.
sementara untuk gaji rp7 juta, jumlah tabungan yang disisihkan sekitar rp1,75 juta.
buat anggaran yang realistis
menyusun anggaran bulanan menjadi langkah penting agar seluruh kebutuhan tetap terpenuhi.
salah satu pendekatan yang dapat diterapkan adalah membagi penghasilan ke dalam beberapa pos, seperti kebutuhan pokok, tabungan, transportasi, cicilan, hiburan, dan dana darurat.
pembagian anggaran tidak harus sama untuk setiap orang. besarnya dapat disesuaikan dengan kondisi masing-masing, termasuk jumlah tanggungan dan lokasi tempat tinggal.
yang terpenting, total pengeluaran tidak melebihi pendapatan yang diterima setiap bulan.
bedakan kebutuhan dan keinginan
banyak pengeluaran yang sebenarnya bukan kebutuhan utama, tetapi dilakukan secara rutin tanpa disadari.
misalnya, terlalu sering memesan makanan secara daring, membeli minuman kekinian setiap hari, atau berlangganan berbagai layanan digital yang jarang digunakan.
bukan berarti seluruh kebiasaan tersebut harus dihentikan. namun, mengurangi frekuensinya dapat memberikan ruang lebih besar bagi tabungan tanpa mengubah gaya hidup secara signifikan.
manfaatkan teknologi untuk mengatur keuangan
saat ini tersedia banyak aplikasi pencatat keuangan yang membantu pengguna memantau pemasukan dan pengeluaran harian.
dengan mencatat seluruh transaksi, seseorang dapat mengetahui pos pengeluaran terbesar setiap bulan sehingga lebih mudah melakukan evaluasi.
selain itu, sebagian layanan perbankan juga menyediakan fitur transfer otomatis ke rekening tabungan setiap tanggal gajian. cara ini membantu menjaga konsistensi menabung tanpa harus dilakukan secara manual.
siapkan dana darurat
selain tabungan, dana darurat juga menjadi bagian penting dalam perencanaan keuangan.
dana darurat dapat digunakan ketika terjadi kondisi tidak terduga, seperti kehilangan pekerjaan, biaya kesehatan, atau kebutuhan mendesak lainnya.
dengan memiliki dana darurat, seseorang tidak perlu menggunakan kartu kredit atau mengajukan pinjaman ketika menghadapi situasi darurat.
hindari utang konsumtif
salah satu penyebab sulit menabung adalah besarnya cicilan konsumtif.
penggunaan fasilitas kredit untuk membeli barang yang nilainya terus menurun dapat mengurangi kemampuan seseorang dalam menyisihkan pendapatan setiap bulan.
para perencana keuangan umumnya menyarankan agar total cicilan tidak melebihi sekitar 30 persen dari pendapatan bulanan sehingga kondisi keuangan tetap sehat.
cari tambahan penghasilan
jika seluruh kebutuhan pokok sudah sangat ketat, meningkatkan pendapatan dapat menjadi solusi yang lebih efektif dibandingkan dengan terus memangkas pengeluaran.
saat ini banyak peluang memperoleh penghasilan tambahan, seperti pekerjaan lepas (freelance), berjualan secara daring, menjadi kreator konten, hingga memanfaatkan keterampilan tertentu untuk memberikan jasa.
tambahan penghasilan tersebut dapat langsung dialokasikan untuk tabungan atau investasi tanpa mengganggu anggaran utama.
investasikan sebagian tabungan
setelah dana darurat mulai terbentuk, sebagian tabungan dapat dialihkan ke instrumen investasi sesuai profil risiko.
pilihan investasi dapat berupa deposito, reksa dana pasar uang, obligasi negara, maupun instrumen lain yang legal dan diawasi oleh otoritas terkait.
langkah ini bertujuan menjaga nilai uang dari dampak inflasi sekaligus membantu mencapai tujuan keuangan jangka menengah maupun panjang.
konsistensi lebih penting daripada nominal
banyak orang menunda menabung karena merasa jumlah yang dapat disisihkan masih kecil.
padahal, kebiasaan menabung secara rutin setiap bulan jauh lebih penting daripada menunggu memiliki pendapatan yang lebih besar.
dengan disiplin menyisihkan sekitar 25 persen penghasilan secara konsisten, tabungan akan bertambah secara bertahap dan dapat menjadi fondasi keuangan yang lebih kuat di masa depan.
kesimpulan
mengatur keuangan dengan gaji rp4 juta hingga rp7 juta agar mampu menabung 25 persen bukan hal yang mustahil. kuncinya terletak pada penyusunan anggaran yang realistis, pembedaan kebutuhan dan keinginan, menghindari utang konsumtif, serta membangun kebiasaan menabung sejak awal menerima gaji.
melalui pengelolaan keuangan yang disiplin dan konsisten, target memiliki tabungan maupun dana darurat dapat tercapai tanpa harus menghilangkan gaya hidup yang masih sesuai dengan kemampuan finansial.